ニデックが役員責任報告書を公表、永守氏ら歴代5社長の責任詳述:損害額276億円(3/3 ページ)
岸田氏、492億円の損失計上提案も永守氏の意向で先送り
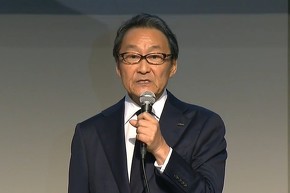 ニデック前社長の岸田光哉氏 出所:ニデックの配信からキャプチャー(2026年9月)
岸田氏については、FY22構造改革で先送りされた不良資産の処理と、2025年3月期の車載事業における会計不正への対応などが問題となった。
岸田氏は、FY22構造改革の処理方針についてCFOから報告や相談を受けていて、営業利益目標から逆算して損失処理額を決める方法が会計基準の考え方に反することを認識していたとされた。委員会は、2024年6月の代表取締役就任後、先送りされた案件について調査/是正すべき義務があったにもかかわらず、必要な措置を講じなかったとして任務懈怠を認定した。
2025年3月期の決算では、岸田氏はCFOらと協議し、約492億円の構造改革費用を営業利益目標とは別枠で計上する案を検討した。2025年2~3月に永守氏へ繰り返し提案したものの、永守氏は通期営業利益2400億円を必ず達成するとの意向を変えなかった。このため、岸田氏は別枠計上を断念し、賞与算定期間の変更などによって捻出した利益を充てる形で37億円のみを費用計上し、残る案件の処理を翌期に先送りする方針とした。
車載事業のトラクションモータ部門では、減損損失の計上を回避するため、実態に即した事業計画とは別の計画が作成され、会計監査人に提出されていた。委員会は、岸田氏について、減損処理が必要となる状況や損失処理を先送りした経緯を認識していた、または容易に認識できたとして任務懈怠を認定した。
インバータ事業でも、開発中止となった製品を含む古い事業計画が会計監査人に提出され、減損損失や契約損失引当金の計上が回避された。委員会は、岸田氏が減損損失の計上要否に重大な影響を与える事実について、会計監査人への虚偽説明が行われたことを認識しながら、不適切な会計処理を回避/是正する措置を講じなかったとして、任務懈怠を認定した。このほか、車載事業のメキシコ拠点で発生した滞留債権についても、2025年3月期に必要な引当金の計上を先送りしたとして、岸田氏らの任務懈怠が認定された。
調査/監査費用など約276億円、賠償請求を検討
委員会は、資産健全化プロジェクトとFY22構造改革における任務懈怠について、調査費用などとの相当因果関係を認定した。元取締役8人には会社法423条1項、元執行役員1人には民法などに基づく損害賠償責任があると判断した。
一方、個別の会計不正事案では、精密小型モータ事業のNPCJについて永守氏ら5人の任務懈怠を認定したものの、決算修正への影響が限定的だったことなどから、同事案に基づく損害賠償責任を否定した。これに対し、車載事業のAMECについては、永守氏、小部氏、岸田氏、氏名非開示の元執行役員1人の損害賠償責任を認めた。
ニデックが2025年8月から2026年8月までに負担した調査費用は約222億円、監査費用は約53億円、上場違約金は9120万円で、合計約276億円に上る。ただし、委員会は各役員が賠償すべき損害の範囲について、会計不正への寄与度に応じて判断する必要があるとし、具体的な金額は責任追及訴訟における裁判所の判断に委ねるべきだとした。
報告書の結語では、ニデックが長年にわたり会計監査制度を誤って認識してきた実態にも言及。「市場のゲートキーパーたる監査法人を会社のそれと履き違えて」、会計基準から逸脱した処理の承認や黙認を求めたり、虚偽を含む説明によって費用計上を先送りしたりしていたと指摘。「企業会計(会計基準)および会計監査制度がないがしろにされてきた」と批判している。
委員会は、報告書が役員の責任について最終的な結論を示すものではなく、今後、裁判所の判断を仰ぐべき内容を含むと説明。その上で、ニデックが「不退転の覚悟」で第三者委員会の提言を実行し、資本市場の信用を回復することを求めた。
ニデックは報告書を踏まえ、損害賠償請求などの法的措置を検討していて、決定次第、速やかに公表する方針だ。
関連記事
 ニデック会計不正、永守氏や歴代社長ら9人に「損害賠償責任」
ニデックは2026年10月16日、一連の会計不正問題を巡り、役員責任調査委員会が創業者の永守重信氏や元会長の小部博志氏、元社長の吉本浩之氏、関潤氏、岸田光哉氏ら計9人について、損害賠償責任が認められると結論づけたと発表した。 ニデック、岸田前社長の辞任経緯語る
ニデックは2026年10月1日、決算発表や社長交代に関して記者会見を開催し、前社長岸田光哉氏が同年9月29日付で辞任した経緯を説明した。 ニデックが旧コパル電子を売却 1029億円で
ニデックが、完全子会社のニデックコンポーネンツ(旧コパル電子)を米投資会社The Carlyle Group(以下、カーライル)傘下の投資ファンド側に売却する。譲渡価額は1029億8000万円で、2026年12月1日の譲渡を予定する。 ニデック、最終赤字5646億円 監査法人は「意見不表明」
ニデックは2026年9月30日、発表を延期していた2026年3月期通期(2025年4月~2026年3月)決算を発表した。売上高は前期比3.9%増の2兆7087億500万円だった一方、営業損益は5189億7800万円の赤字、最終損益は5646億2400万円の赤字となった。非金融資産の減損損失6321億3500万円を計上した。会計監査人のPwC Japanは、2026年3月期の連結財務諸表および財務諸表について「意見不表明」とした。 ニデック岸田社長が辞任 財務報告で「適切とは言いかねる言動」
ニデックの代表取締役社長執行役員兼CEOである岸田光哉氏が辞任した。後任の社長執行役員兼CEOには、専務執行役員兼最高技術責任者(CTO)の戒田理夫氏が就任した。代表取締役には、取締役常務執行役員の南井正之氏が就任した。 ニデック品質不正問題 岸田社長「全ての説明責任は私に」
ニデックは2026年9月4日、同社グループで発覚した品質不適切行為を巡り記者会見を実施。外部専門家で構成する調査委員会が844件の品質不適切行為を認定したことを受け、同社社長の岸田光哉氏は「明らかになった事案の全てはわれわれ製造をなりわいとする会社にとって、顧客の信頼の根幹に関わる事案であり、全てを重く受け止めている」と強調した。
関連リンク
Copyright © ITmedia, Inc. All Rights Reserved.
記事ランキング
 ITmediaはアイティメディア株式会社の登録商標です。