ニデック、監査意見不表明の解消持ち越し 132人追加調査:監査完了時期は未定(2/3 ページ)
監査完了時期は未定、PwCが追加手続きを判断へ
ニデックは、追加された作業について、2026年11月中に実施結果をPwCへ報告する予定だ。ただし、新たな追加手続きが必要となる事項が見つからず、PwCから作業内容の追加や変更を求められないことが前提となる。PwC側は「提出された資料を評価した上で、さらに監査手続きが必要かどうかを判断する」と説明。そのため現時点では監査意見を表明できる時期を確約することは難しいとの認識を示した。
会見では、長期間にわたり財務諸表の信頼性を確認できていない状況が続いていることは「不適正意見」につながるのではないか、との質問も出た。これに対し久保田氏は「不適正とは数字が間違っているということに関する監査証拠があるという状況で、意見不表明は数字が合っているか間違っているか、いずれに関しても結論を出すための監査証拠が得られていないという状況だ」と説明。そのうえで、財務諸表の適否を判断するための監査証拠が不足しているとの認識を示した。
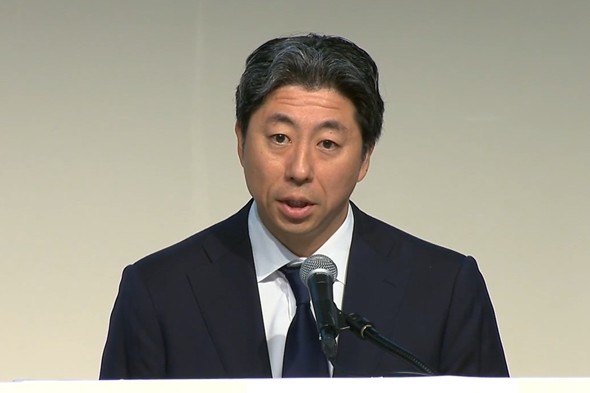 PwC Japan代表執行役の久保田正崇氏 出所:ニデック
久保田氏はまた「監査意見の表明に必要な十分かつ適切な監査証拠を入手することが監査人の責務だ」とし、監査意見を表明できるまで監査を続ける姿勢を示した。ただし「十分な監査証拠が得られない状態で監査意見を表明することはできない」とも強調した。
ニデックは、2026年3月期訂正監査および2027年3月期の監査についてPwCとの監査契約を締結済みだという。

減損損失の一部、過年度への計上に訂正へ
監査意見不表明のもう1つの主要因である減損資産等の計上についても対応が続いている。
ニデックは2026年3月期および過年度の減損損失について、事業計画や将来キャッシュフローなどを再検証している。同社によると、2026年3月期に関する会社側の訂正作業は完了し、同年度に計上した減損損失の一部を過年度に振り替える予定だという。
会見でニデック側は、今回の訂正は主に計上時期の修正で、2026年3月期末の純資産や自己資本に重要な影響は生じないとの見方を示した。ただ、減損損失の金額自体が変動する可能性もあるという。PwC側は監査を継続中で、現時点では結論を示していない。
ニデックは、監査意見不表明が解消していない状況のまま、2026年10月30日に東京証券取引所へ「内部管理体制確認書」を提出する方針だ。同社は2025年10月28日に特別注意銘柄に指定され、その後、企業風土、制度、業務プロセスの観点から内部管理体制の改善を進めてきた。今回、改善計画に掲げた施策については、ニデックとしては整備が完了し、運用を開始したと評価している。

ただし、確認書の提出によって特別注意銘柄の指定解除が決まるわけではない。今後、東証による内部管理体制の審査が行われることになる。なお、2027年3月期の第1四半期および第2四半期の決算についても、2026年3月期の訂正作業と並行して進めているが、開示時期は検討中だとしている。
Copyright © ITmedia, Inc. All Rights Reserved.
記事ランキング
- 800Vを一気に6Vへ、ルネサスが開発するAIサーバ用20kW級電源
- ソニー、「業界初」製品で使い捨て内視鏡用イメージセンサー市場に参入
- 生成AIは前工程装置市場をどう変えた? ――各装置の明暗と「After AI」の行方
- 経産省、Rapidusへの4000億円追加出資計画を明かす
- AIエージェント普及でサーバCPU市場激変、Intelシェア低下でArm躍進へ
- Infineon、「世界初」の300mm GaNパワー半導体量産施設を新設へ
- Intel、アリゾナ最先端工場「Fab 62」を28年末までに稼働へ
- Armの契約違反認定も、Qualcommへの賠償は「2ドル」
- ソニーがスマホ用1/1.56型新センサー、ハイエンドで培った技術継承
- リコー、インクジェット式ペロブスカイト太陽電池量産へ
 ITmediaはアイティメディア株式会社の登録商標です。